
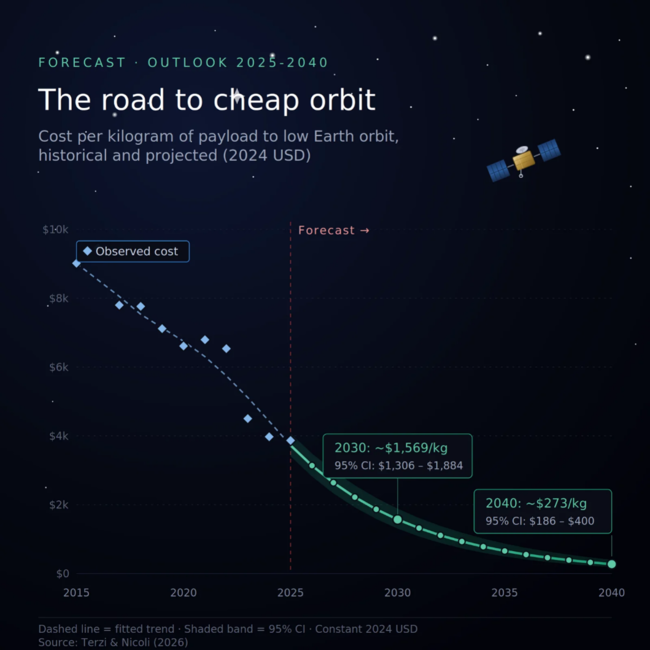
Der Bedarf ist dringend: Unterm Strich könnte dieser Markt bis 2035 auf fast 2 Billionen US-Dollar Jahresumsatz anwachsen, prognostiziert McKinsey. Enormes Wachstumspotenzial, das auf ökonomisch-technologischer Ebene im Wesentlichen mit folgenden Faktoren verknüpft ist:
Zusätzlich schafft die wirtschafts- und sicherheitspolitische Ebene Handlungsbedarf: Die deutsche Weltraumsicherheitsstrategie misst Themen wie Space Surveillance und Space Domain Awareness eine wachsende Bedeutung bei. Zurecht, wie wir aktuell sehen: Erdbeobachtung, Navigation und Satellitenkommunikation sind kritische Infrastruktur, bilden eine wichtige Säule europäischer Souveränität und sind zunehmend auch sicherheits- und verteidigungsrelevant. Im Zweifel hängt das Leben von Soldaten davon ab. Auch europäische Initiativen drängen deshalb auf eigene Kapazitäten im Weltraum.
Startups als Innovationstreiber entlang der Wertschöpfungskette
Diese neue Dynamik nutzen und beschleunigen junge Technologieunternehmen, die Innovationen deutlich schneller zur Marktreife bringen. Sie setzen auf agile Entwicklungsprozesse, standardisierte Komponenten und häufig auf einen hohen Softwareanteil. Dadurch sinken Entwicklungszeiten und Produktionskosten weiter.
Gleichzeitig entwickeln Startups und Scaleups entlang der gesamten Wertschöpfungskette neue Geschäftsmodelle. Dazu gehören unter anderem:
Damit bedienen viele dieser Unternehmen Märkte, die vor wenigen Jahren kaum existieren bzw. nicht durch private Unternehmen abbildbar waren. Andere ersetzen bestehende Technologien durch deutlich effizientere, spezialisierte Lösungen.
Immenser Kapitalbedarf und hohes Ausfallrisiko: Kein Fall für die Hausbank
Trotz der politischen Bedeutung des Sektors sind diese SpaceTech-Startups auf Venture Capital angewiesen. Die Entwicklungskosten sind hoch und in vielen Fällen geknüpft an intensive Forschung, umfangreiche Tests und komplexe Zertifizierungsprozesse. Vor allem bei öffentlichen und militärischen Auftraggebern sind extrem lange Sales-Zyklen zu erwarten. Gleichzeitig entstehen bereits früh hohe Kosten für Personal, Prototypen und Produktionskapazitäten. Je nach Geschäftsmodell kann sich der Kapitalbedarf über die verschiedenen Wachstumsphasen auf mehrere hundert Millionen Euro summieren.
Hinzu kommt: Viele SpaceTech-Startups führen in der Anfangsphase zunächst individuelle Entwicklungsprojekte durch, bevor skalierbare Serienprodukte entstehen. Entsprechend verschieben sich größere Umsätze häufig auf einen späteren Unternehmenszeitpunkt. DeepTech-typisch kommen Fremdkapitalinstrumente aufgrund der nicht planbaren Cashflows und des Fehlens werthaltiger Sicherheiten erst in späteren Phasen in Frage. Venture Capital, also Eigenkapital, ist angesichts des Risikos damit vor allem in frühen Phasen die einzige Möglichkeit zur Finanzierung.
Den Investoren muss ihrerseits klar sein: SpaceTech, insbesondere mit Hardware-Fokus, ist wie alle DeepTech-Anwendungen äußerst kapitalintensiv und mit langen Entwicklungs- und Kommerzialisierungsphasen verknüpft. Das Kapital ist damit möglicherweise länger gebunden als in anderen Asset-Klassen. Technische Rückschläge, misslungene Starts oder beschädigte Satelliten haben erhebliche finanzielle Auswirkungen. Selbst wenn alles wie geplant läuft, bleibt das Exit-Risiko: Strategische Käufer sind begrenzt, die oft hohen Bewertungen können eine etwaige Übernahmetransaktion unattraktiv machen. Als
Exit-Kanal kommt deshalb häufig nur die Börse in Frage; je nach Marktstimmung ein Risiko für die Venture-Capital-Investoren, die ihre Anteile erst nach Ablauf einer Lock-up-Periode verkaufen dürfen.
Astronomische Bewertungen? Venture Kapital folgt klaren Return-Erwartungen
Dass trotz hoher Kapitalbedarfe und langer Entwicklungszeiten erhebliche Kapitalvolumina in den SpaceTech-Sektor fließen, hat fundierte ökonomische Gründe:
Damit für Venture-Capital-Investoren das Chancen-Risiko-Verhältnis stimmt, achten sie im SpaceTech-Bereich deshalb neben technologischer Exzellenz vor allem auf die folgenden Kriterien:
Regionalfaktoren: Deutschland und Bayern als Spitzen-Space-Standorte
In Deutschland hat sich vor allem Bayern als Standort für NewSpace-Technologien etabliert. Nicht ohne Grund: Bayern ist im Bereich Space-Infrastruktur, insbesondere im spezialisierten Testing, mit der IABG ein technologischer Ankerpunkt in Europa. Das GSOC-Kontrollzentrum im DLR in Oberpfaffenhofen ist eines der modernsten weltweit. Bis 2027 soll dort außerdem mit dem Bau des HECC Human Exploration Control Center ein neuer Standard für robotische und astronautische Raumfahrtmissionen gesetzt werden. Auch das AZO-Anwendungszentrum und Initiativen der bayerischen Staatsregierung wie bavAIRia sind dort angesiedelt.
Zu erwähnen ist das Innovationszentrum der Bundeswehr in Erding, das Unternehmen Zugang zum Defence-Markt ermöglicht, sowie die Universität der Bundeswehr, die ein hohes Maß an Forschung in Space-Umfeld fördert. Zudem bietet kaum ein Standort in Europa einen vergleichbaren Zugang zu fertigungsrelevanten Ingenieuren, etwa im Bereich Anlagentechnik und Produktionsplanung, die für die Produktion komplexer Hochtechnologien erforderlich sind. Wenig überraschend, dass unlängst Rocket Lab, einer der größten Konkurrenten von SpaceX, bekanntgab, sich durch die Übernahme von Mynaric in München ansiedeln zu wollen.
Die spezifische Standort-Dynamik bedingt, dass auch Bayern Kapital als öffentlicher Venture-Capital-Investor seiner Verantwortung bewusst ist, in diesen wichtigen Zukunftsmarkt zu investieren. Als einer der aktivsten VCs der DACH-Region haben wir schon heute ein breites SpaceTech-Portfolio vorzuweisen und verfügen über das nötige Know-how und Netzwerk (etwa zur Luftwaffe im Rahmen gemeinsamer Veranstaltungen, um Unternehmen in diesem Sektor groß zu machen. Dabei investieren wir in verschiedene Unternehmen entlang der gesamten Wertschöpfungskette, um die Souveränität Europas ‚von der Startrampe bis zum Orbit-Deployment‘ substanziell zu stärken und Marktanteile mit möglichst vielen heimischen Unternehmen zu besetzen:
Für Bayern Kapital ist: Aufgrund der immensen strategischen Rolle des Sektors wollen wir auch in Zukunft in aussichtsreiche Start-ups im NewSpace-Bereich investieren.
Fazit: SpaceTech ist ein anspruchsvolles, aber finanziell vielversprechendes VC-Segment
SpaceTech hat die Schwelle von der Nische zur industriellen Schlüsselbranche überschritten. Hohe Eintrittshürden, der steigende Bedarf an geopolitischer Resilienz und stark skalierbare Datenmodelle machen den Sektor zwar zu einem komplexen, gleichzeitig aber auch attraktiven Sektor für Venture Capital-Investoren.
Startups, die technologische Tiefe mit hybriden Geschäftsmodellen verbinden und durch strategische Partnerschaften früh auf Kommerzialisierung setzen, haben eine große Chance, sich in einem der wichtigsten Wachstumsmärkte unserer Zeit als profitable Zukunftsunternehmen zu positionieren. Bayern spielt in diesem Zukunftsmarkt als Standort mit herausragender Space-Infrastruktur im Herzen Europas eine entscheidende Rolle.